 03-3987-4391


税金、国保料・税、社会保険料が払いきれない場合は
法に基づく納税緩和制度の活用を
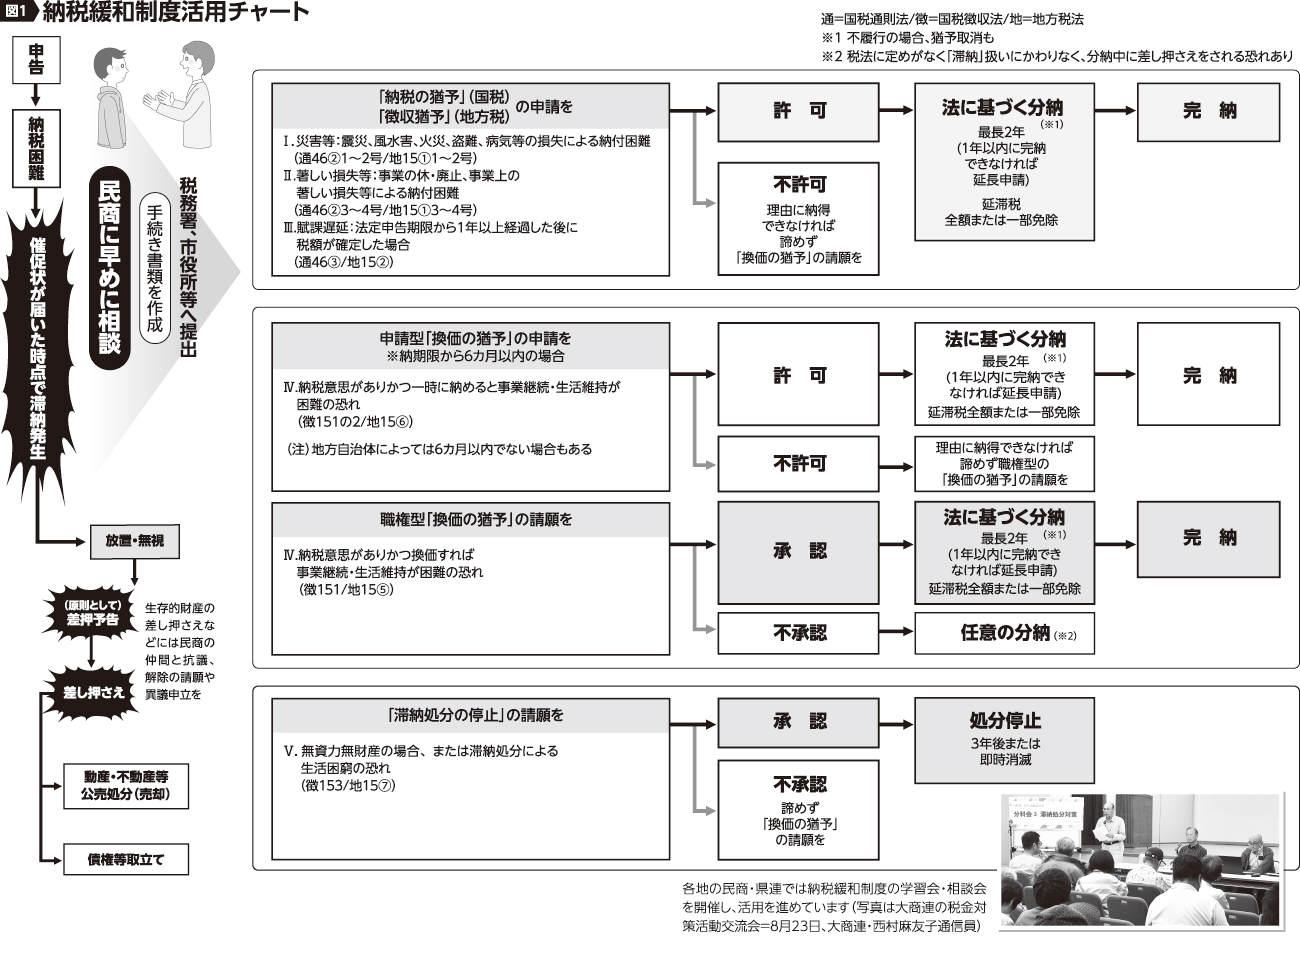
消費税などの国税、地方税や国民健康保険(国保)料・税など社会保険料が一度に払いきれない場合、法律に基づいて分納することができる「納税緩和制度」があります。税務署員や自治体職員など「徴収職員の裁量」による”単なる分納”は、税法に定めがなく「滞納」扱いとなり、差し押さえや「換価(差し押さえ財産を金銭に換える)」など、滞納処分の恐れがつきまといます。そうした心配のない納税緩和制度を、納税者の権利として活用しましょう。大まかに①納税の猶予(国税)、徴収猶予(地方税)②換価の猶予③滞納処分の停止―の三つがあります(図1)。
Q 納税の猶予とは?
A 災害・病気などで納付を猶予
①震災や風水害、火災、盗難、病気などの損失②事業の休・廃止や事業上の著しい損失③税務調査で数年分の修正申告を一括提出したなど、法定申告期限から1年以上経過した後に税額が確定した場合(賦課遅延)―などにより、納期限までの納税が困難な場合、申請により分納する制度です(国税通則法第46条)。地方税の場合、「徴収猶予」(地方税法第15条)となります(国保料・社会保険料は「納付の猶予」)。国税は税務署、地方税は市区町村などに申請します。
Q 納税の猶予(徴収猶予)が認められると?
A 最長2年の分納、延滞税も軽減
滞納税について、原則1年間の分納が認められ(最大2年まで延長可)、差し押さえを受けることはありません。延滞税(金)は年1.3%(2026年)になり、全額免除も可能です。納付した税金は、延滞税ではなく「本税」に充当するよう要求しましょう。
Q 換価の猶予とは?
A 一括納付が困難なら分納に
納付すべき税金を一時に納めると、事業継続や生活維持を困難にする恐れがあると認められることや、納税の誠実意思があると認められるなどの要件を満たした場合、財産の差し押さえや売却を猶予し、最長2年間の分納を認める制度です(国税徴収法第151条、地方税法第15条5~6)。延滞税(金)は、全額または一部免除となります。
納税者の申請に基づく「申請型」と、税務署長や自治体の長の裁量による「職権型」の2種類があります。
Q 「申請型」の換価の猶予とは?
A 納期限から6ヶ月以内に申請
納期限から6カ月以内の場合に申請できます。国税庁ホームページの「猶予の申請の手引」などを参考に「猶予の申請書」と、添付する「猶予の手続書類」(財産目録や収支の明細書など)を納税者が作成し、税務署や市区町村などに申請します。
Q 「職権型」の換価の猶予とは?
A 6ヶ月経過後や「申請型」不許可でも
納期限から6カ月以上過ぎていたり、「申請型」換価の猶予が不許可になった場合、税務署長や自治体の長が職権で適用します。「分割納付計画書」などを作成し、「猶予の手続書類」を添付した上で請願書を提出します。「申請型」から「職権型」に移行すれば、最大4年間の分納が認められます。
Q 滞納処分の停止とは
A 財産がない場合など、徴収を停止
滞納者に①滞納処分を執行する財産が無い②滞納処分を執行することによって、その生活を著しく窮迫させる恐れがある(=生活保護程度)③その所在および滞納処分を執行する財産がともに不明―に該当する事実があると、税務署長や自治体の長が認める時に、滞納処分の執行を停止する制度です(国税徴収法第153条、地方税法第15条の7)。上記に該当する場合、納期限にかかわらず請願書を提出し、滞納処分の停止を求めましょう。
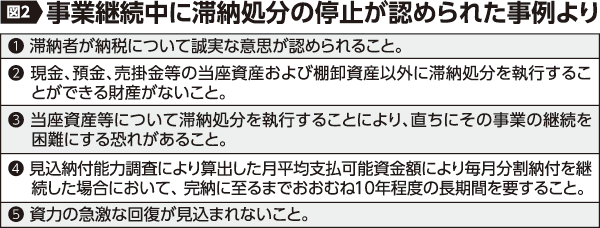
滞納処分の停止が承認されると、差し押さえなどが解除され、新たな滞納処分は行われず、納税の義務もなくなります。3年間継続すると、納税の義務そのものが消滅します。商売を続けながら、滞納処分の停止が認められた事例もあります(図2)。
Q 強権的な滞納処分から商売を守るには
A すぐに民商に相談を
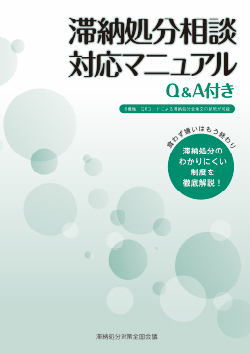
強権的な滞納処分から商売を守るには、納付が困難になったら、すぐに民商に相談しましょう。既に滞納している場合、滞納総額に基づいて、無理のない納付計画を立て、約束した納付額や期日を守ることが重要です。万一、払えない時は事前に相談するなど、誠意ある対応が求められます。「滞納処分対策全国会議」が発行する「滞納処分相談対応マニュアル」は、滞納処分への具体的な対策をQ&Aで解説しています。