 03-3987-4391


外食産業など負担増/2年後には大幅増税
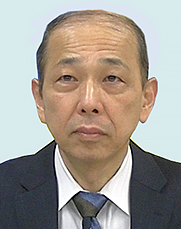
立正大学非常勤講師・税理士 奥津年弘さんが解説
政府は9月15日、「飲食料品消費税率の臨時的な引き下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定した。生活支援策のように見えるが、その実態は、物価を下げる政策効果は極めて限定的であり、むしろ市場の混乱と事業者の負担増を招くのは必至である。改めて問題点を指摘したい。
税率引き下げは価格に直結せず
第一に、飲食料品の税率を8%から1%に引き下げても、価格が7%分そのまま下がらない。価格決定は事業者の裁量であり、このタイミングで本体価格が引き上げられる可能性は高い。実際、飲食料品メーカーの価格改定は毎年4月に集中しており、インフレ下では経費増加の転嫁が後追いで行われる。容器・物流・光熱費などの消費税は10%のままである。税率引き下げが消費者価格に直結するかのような説明は、現実を踏まえない想定に過ぎない。
第二に、外食産業への悪影響は深刻である。外食は10%のまま、総菜・テイクアウトは1%となれば、消費者心理として「外食は税金分高い」という印象が強まり、外食の敬遠は避けられない。生活が苦しいと回答する世帯が55%を超える現状では、価格差への感度は高く、外食産業の売り上げ減は数カ月にわたり続く可能性が高い。
第三に、外食事業者の納税額は増加する。食材の仕入れにかかる消費税が1%となれば、仕入税額控除が減少し、納付税額は増える。政府は支援を講ずるとしているが、支援策で売り上げが伸びたとしても、増税となる構造的矛盾を抱えている。
農林水産業者などしわ寄せが集中
第四に、農業・水産業の免税事業者は、仕入れ時に10%の税負担を負いながら、販売時には1%しか上乗せできず、所得減少が避けられない。所得補償をする案も出ているが、零細事業者が多い第1次産業にしわ寄せが集中する制度設計は、政策として欠陥である。
第五に、2年後には税率を必ず8%に戻すと首相は明言している。これは「大幅増税」であり、インフレ基調の中で本体価格を据え置いたまま7%分が上乗せされる可能性が高い。国民生活への打撃は甚大である。
第六に、飲食料品の消費税率1%引き下げと同時に先行実施する(2年間のつなぎ措置)就業者負担軽減支援金については、必要財源が6千億円といわれているが、どの対象者に幾ら支給するかのイメージは示されていない。
財源を明示した一律恒久減税を
第七に、減税と給付の合計5兆円超を赤字国債に頼らず賄うという説明は現実味を欠く。9月29日には、事業者のレジ改修や、地方公共団体が税務システムなどを改修する費用として、1118億円の予備費の支出を決定した。市場は財政悪化と判断し、長期金利上昇や円安が進行すれば、輸入原材料の高騰を通じて物価上昇を招くという本末転倒の事態すら起こり得る。
以上の理由から、高市首相の飲食料品消費税率引き下げは、世紀の愚策である。不公平な税制をただして財源を明示し、一律・恒久的な消費税減税を議論すべきである。