 03-3987-4391


高市早苗政権は10月9日、”来年4月から飲食料品の消費税率のみ2年間限定で1%に減税する”法案を閣議決定しました。5日に始まった臨時国会の一大争点です。しかし、政府の飲食料品1%減税案は極めて不十分です。実現すべきは、消費税率の一律5%減税とインボイス(適格請求書)制度の廃止です。消費税とインボイス制度の”そもそも”を改めてQ&Aで考えます。
Q1 食料品は安くなる?
A1 対して下がらず2年後には大増税
終わりの見えない物価高に「せめて飲食料品だけでも減税を」の声は切実です。飲食料品1%減税は期待に応えるものでしょうか。
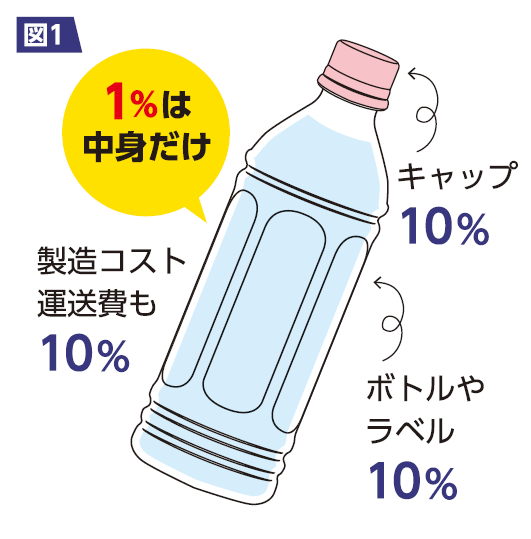
モノの価格は売り手が決めます。飲食料品の税率が1%に下がっても、ペットボトル飲料の場合、1%となるのは中身だけ。ボトルやラベル、キャップなどの製造コストや輸送費は10%のままなので(図1)、価格を7%下げるのは困難でしょう。
にもかかわらず、高市首相は「(税率引き下げ前と)同じ値段で売っている店があれば、その店の風評に関わる」(1日、日本テレビのインタビュー)と述べました。値下げできない事業者を暗に脅した発言に、中小業者から怒りの声が上がっています。
2年後には、税率を8%に戻す大増税が待ち受けます。高市政権が予定する「就業者負担軽減支援金」を受給できるのは国民の約1割と見られ、残る9割には税率7%増の痛みだけが押し付けられます。
飲食料品1%の減税規模は2人以上世帯で年間約6万円。一律5%減税なら、同じく約17万円で、効果の差は歴然です。
Q2 中小業者に恩恵?
A2 外食業者は負担激増
中小の外食事業者は大打撃です。
消費税の課税事業者は、売り上げにかかる消費税から、仕入れや経費にかかる消費税を引いて、消費税を納めます。外食事業者は、仕入れた飲食料品にかかる消費税が1%になる一方、売り上げ=”提供した料理(外食)”にかかる消費税は10%なので、消費税の納税額は激増します。日本フードサービス協会など外食関係4団体は”持ち帰れば1%、店内飲食は10%”の税率差を指摘し、経営や雇用に悪影響を及ぼすとの声明を発表しました。
消費税は、課税事業者にとっては赤字でも納める税金です。中小業者は5年以上続く物価高騰に、ホルムズ危機が追い打ちをかけます。消費税の負担激増が、外食事業者のさらなる廃業に拍車をかけかねません。
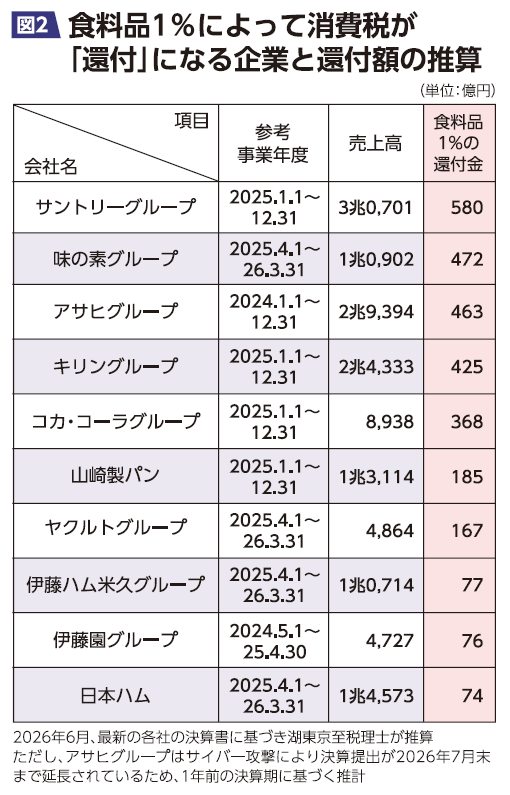
一方、サントリーや味の素など食品大手は、売り上げの飲食料品にかかる税率が1%に減り、製造コストにかかる消費税は10%のままなので、差し引きマイナスとなり、巨額の還付金を得られます(図2)。高市政権の「飲食料品1%減税」が事業者間の不公平を広げます。
Q3 ”消費税率一律5%”なんてできるの?
A3 財源はある。政治の決断次第
できます。高市政権の「飲食料品のみ2年間1%減税」は不十分ながらも、消費税が1989年4月1日に導入されてから37年間、一度も実現しなかった消費税減税が可能だと示しました。臨時国会に、消費税廃止各界連絡会が呼び掛けた新署名を積み上げ、一律5%減税とインボイス廃止の道を、こじ開けましょう。
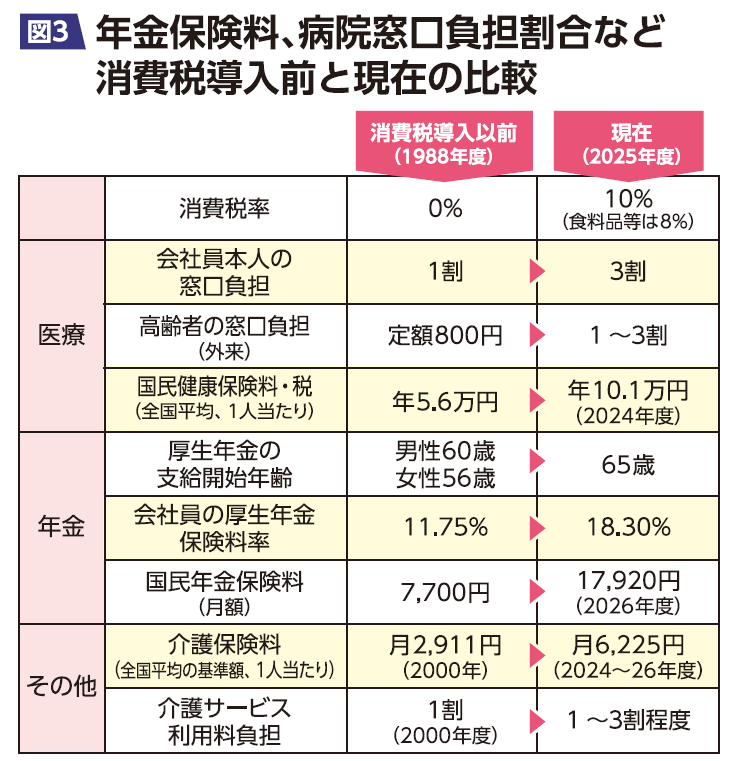
政府は”消費税は社会保障の財源だから、減税できない”と繰り返してきました。しかし、実際は、社会保障の財源ではありませんでした。消費税の導入以来、社会保障は改悪の一途です(図3)。消費税の税収は約30年間で397兆円、「法人三税」の減収分だけで297兆円に上っています。消費税は、大企業や富裕層の減税の穴埋めに使われてきたのです。
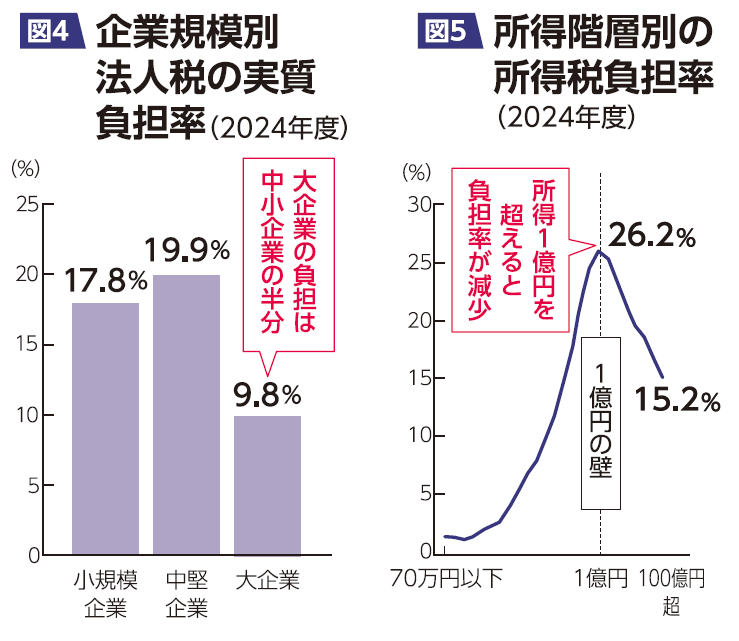
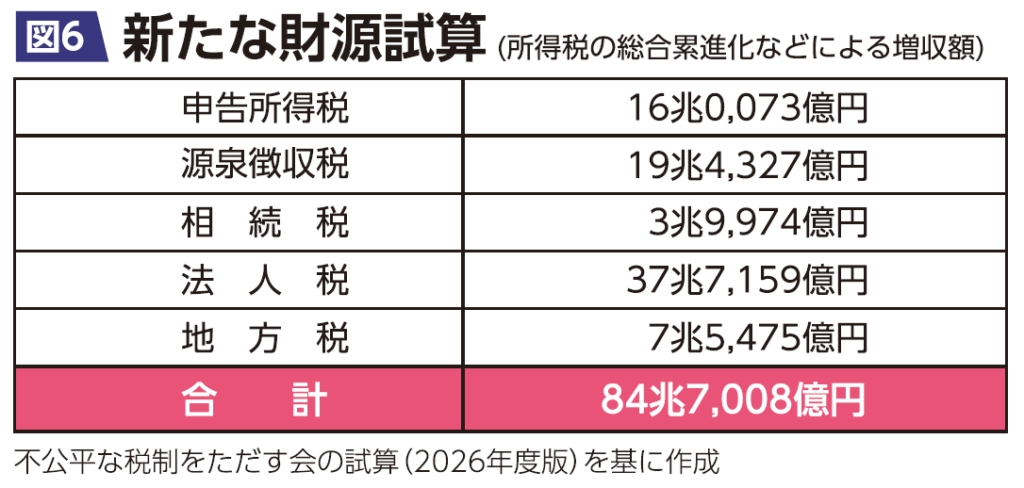
税金の専門家らでつくる「不公平な税制をただす会」の試算では「大企業の法人税負担は中小の半分」(図4)「所得1億円の壁」(図5)など、大企業や富裕層を優遇する不公平な税制を正せば、84兆7008億円の財源を確保できます(図6)。一律5%減税どころか、消費税廃止も可能です。
Q4 そもそもインボイスって何?
A4 「複数税率に対応」で導入
「ステルス増税」が真実
2023年10月から「消費税の複数税率に対応するため」(国税庁)との口実で導入された「適格請求書」です。
税務署に登録した課税事業者だけが、登録番号(適格請求書番号)や税率ごとに区分した消費税額などを明記したインボイス(適格請求書)を発行できます。買い手が仕入税額控除の適用を受けるには、帳簿のほか、売り手から交付を受けたインボイスの保存が必要となりました。
「元請けからインボイスを強要された」「インボイスで課税事業者になり、新たな消費税負担が…」「下請けに『インボイスを取れ』とは言えず、丸々かぶっている」―。インボイス制度は導入以来、多くの中小業者に混乱と負担をもたらし続けています。
10月から、インボイス実施時に導入された負担軽減措置が改悪されました。インボイスに登録し、課税事業者になった小規模事業者が納める消費税は”売り上げにかかる消費税の2割でよい”とする「2割特例」が「3割特例」に。インボイスを発行できない免税事業者と取引する課税事業者が、支払った消費税額の8割を仕入税額控除できる「8割控除」が「7割控除」に引き下げられました。改悪を機に、取引先から消費税分の値下げや、契約解除を打診される動きも起きています。
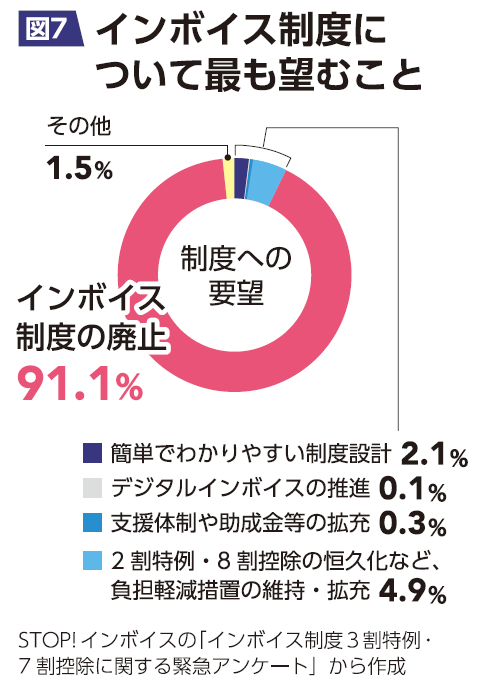
インボイス制度は、課税事業者と免税事業者との間で消費税負担を押し付け合い、取引先の信頼関係を壊してきました。免税事業者約105万人を課税事業者に変えることで、税率変更を伴わない「ステルス増税」と批判されました。中小業なりわい者の生業と暮らしを破壊するインボイス制度は”廃止一択”です(図7)。
Q5 税制がややこしくて困ります…
A5 最寄りの民商に相談を
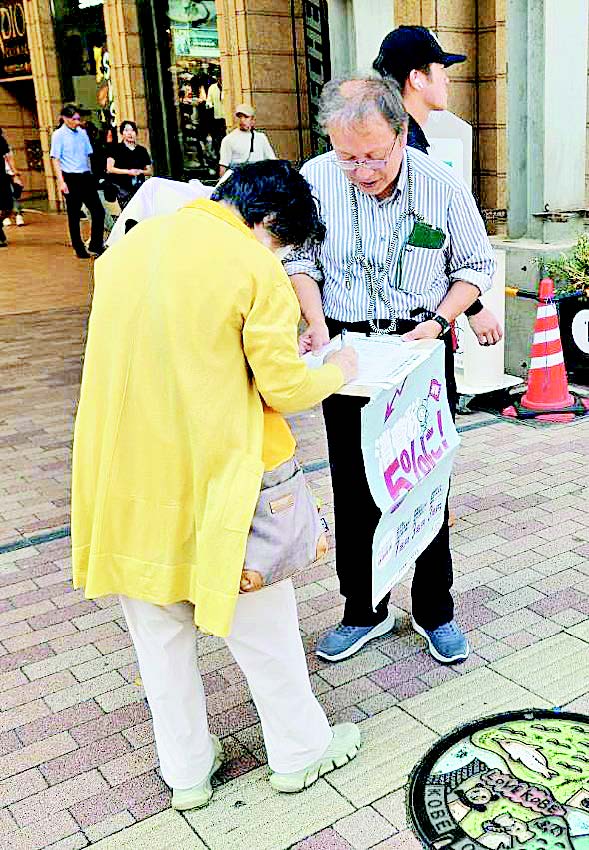
24日、神戸市
インボイス制度の負担軽減措置の改悪は、個人事業主と法人で適用時期が異なります。個人事業主の場合、2027年分から「3割特例」が適用され、28年春の確定申告で対応します。法人の場合、10月1日以降の決算期では、こうした負担軽減措置そのものがなくなります。
青色申告も、27年分の申告(28年春の確定申告)から改悪されます。e―Tax推進を口実に、紙で申告する場合は従来の55万円控除が10万円控除に引き下げられ、簡易簿記の10万円控除は、前々年分の収入額が1千万円を超す場合は対象外(ゼロ円)です。
これらに加え、来年4月から「飲食料品のみ2年間1%」が実施された場合、さまざまな「特例」の実施が予定されています(飲食料品を売買する事業者が簡易課税制度を選択している場合、消費税の納税額がゼロになる特例▽本則課税や簡易課税の選択届出書の提出期限の扱いと簡易課税の2年縛りを適用しない特例▽総額表示義務や中間申告、予約販売等への適用税率に関する特例―など)。2年限りの飲食料品1%を実施するために、中小業者に複雑な実務対応を押し付けようとしています。
これらは「公平・中立・簡素」を旨とする「税の三原則」から一層かけ離れた税制にします。
複雑な税金に困った時は最寄りの民主商工会(民商)に、ご相談ください。不公平で複雑な税制を改め、消費税率の一律5%減税、インボイス制度廃止に力を合わせましょう。