 03-3987-4391


「2026年度の税制改正」により10月1日から、消費税のインボイス(適格請求書)制度導入に伴う負担軽減措置である「2割特例」が「3割特例」に、「8割控除」が「7割控除」に、いずれも縮小されます。
全国商工団体連合会(全商連)は、昨年末の与党と政府の税制改正大綱決定に向けて、インボイス制度の廃止をめざしつつ「せめて『2割特例』『8割控除』の延長を」と、国会議員や財務省などへの要請を繰り返し実施。当初、政府や与党が狙っていた26年9月末での「8割控除」の「5割控除」への引き下げや、個人事業者への「2割特例」の廃止は見送らせたものの、軽減幅を縮める新たな増税が課されました。
納税額1.5倍に
個人事業者の「2割特例」は、10月から「3割特例」となり、売り上げが同じであっても、納税額は1・5倍にハネ上がります。「3割特例」は、10月1日以降に始まる課税期間から適用されるため(個人事業者の課税期間は1月1日から始まるので、27年分の申告から適用されます)、来年3月に提出する26年分の申告は「2割特例」が適用されます。
一方、法人は、10月1日以降に始まる決算期から「2割特例」が廃止されるため、本則課税か、簡易課税かの選択を迫られるとともに、納税と実務の大幅負担増が押し付けられます。
値下げ強要の恐れ
これまでは、免税事業者から、仕入れや役務の提供を受けた場合、80%が仕入税額控除額の対象(「8割控除」)となりましたが、10月1日以降は70%(「7割控除」)に引き下げられます。
負担増を嫌った取引先から「10月以降の単価の引き下げを打診された」という声が寄せられています。
消費税のインボイス(適格請求書)制度
消費税の仕入税額控除の適用のための方式の一つ。2023年10月以降、買い手が仕入税額控除の適用を受けるためには、帳簿のほか、売り手から交付を受けた「インボイス(適格請求書)」が必要となりました。インボイスには、13桁の登録番号や税率ごとに区分した消費税額など6項目の記載が必要で、税務署長の登録を受けた事業者が交付できます。
廃止へ運動強め
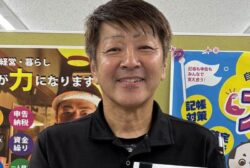
全商連常任理事 税金・社会保障対策部部長 喜多健吉さん
今回の改悪は、物価高やナフサショックに苦しむフリーランスや中小業者にさらなる負担を押し付けるものです。「2割特例」の改悪で、納税額が1・5倍になるだけでなく「7割控除」になることで、インボイスの未登録業者が、取引から、より一層排除される恐れがあります。「秋の運動(9~11月)」では、仲間増やしと同時に消費税廃止各界連の「新署名」で対話を広げ「インボイス対策は民商へ」と広く呼び掛けていくことが求められます。
全商連が作成した「新署名推進リーフ」の活用を進め、1会員5人分の署名を達成し、消費税一律5%減税とインボイス廃止を求める運動を広げましょう。